

徽商期货-铝周度报告


【核心观点】
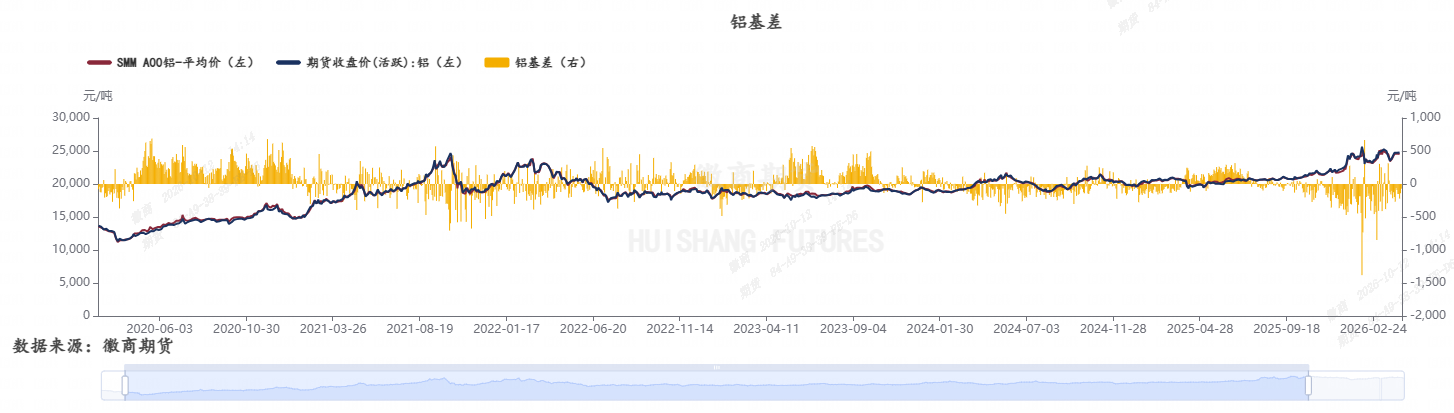
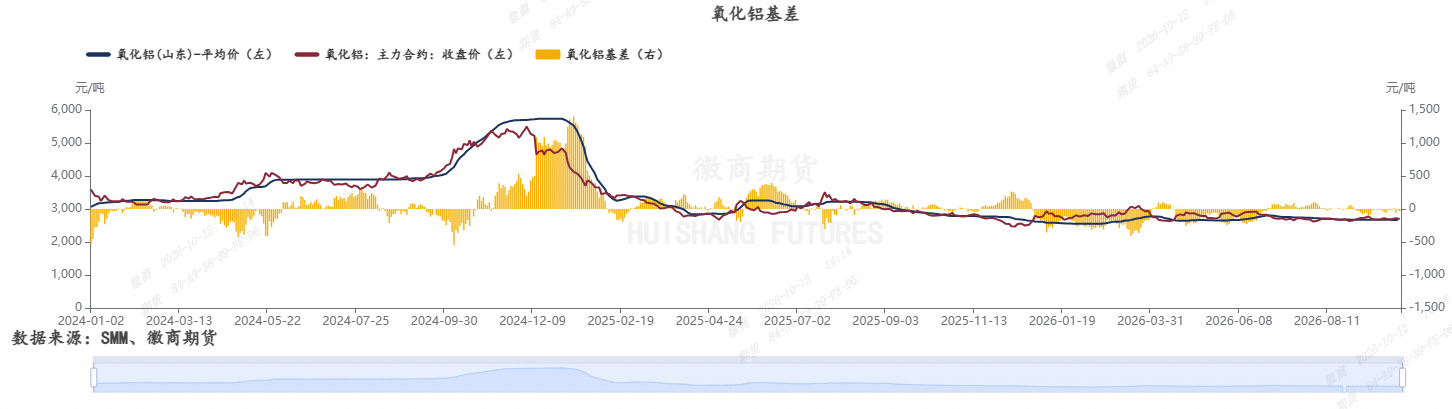
交易策略:短期内偏弱震荡为主;氧化铝低位磨底。
徽商期货训练营,三天直播课程,陪伴式带您玩转期货,从技术分析到套期保值,助力产业规避价格波动风险,名额有限, >>点击预约
电解铝:
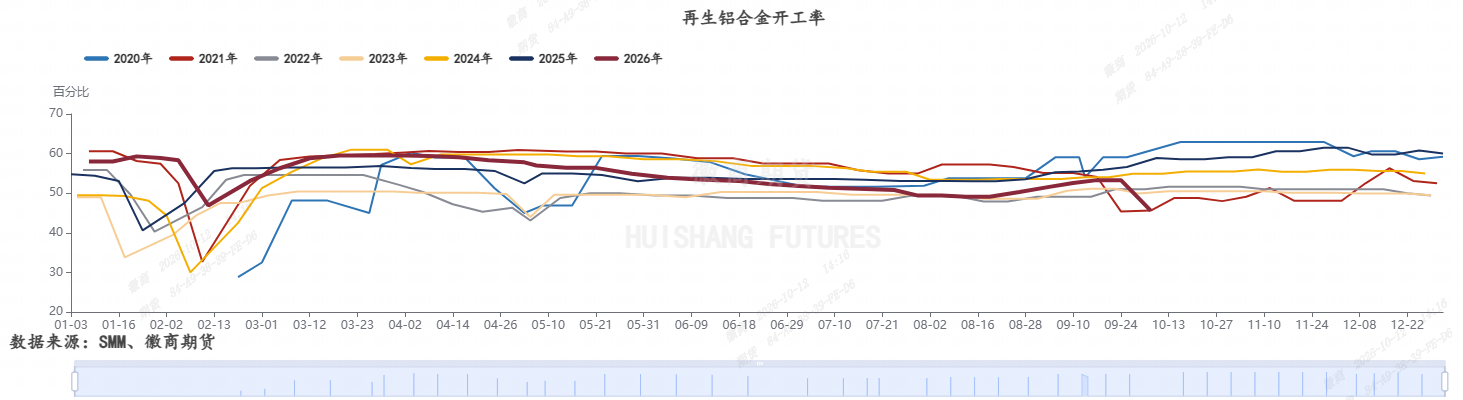
有色整体被宏观加息逻辑压制。真正的边际变量在需求验证,国庆集中检修使加工开工率回落1.6个百分点至60.5%,铝棒产量降至33.74万吨的近13周低位,而表需仍停在96.4万吨高位,两者背离意味着旺季成色尚未确认。
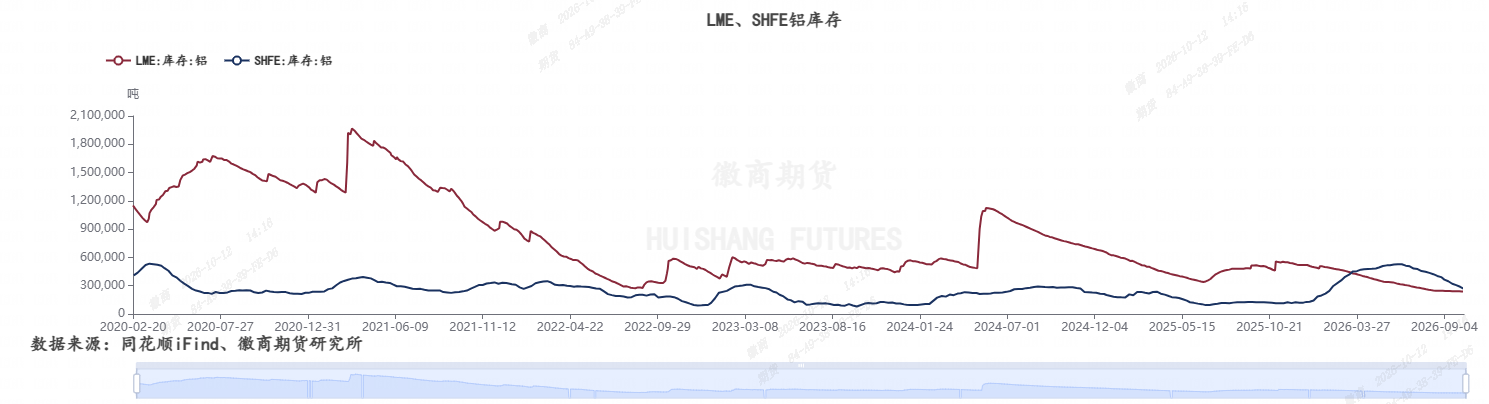
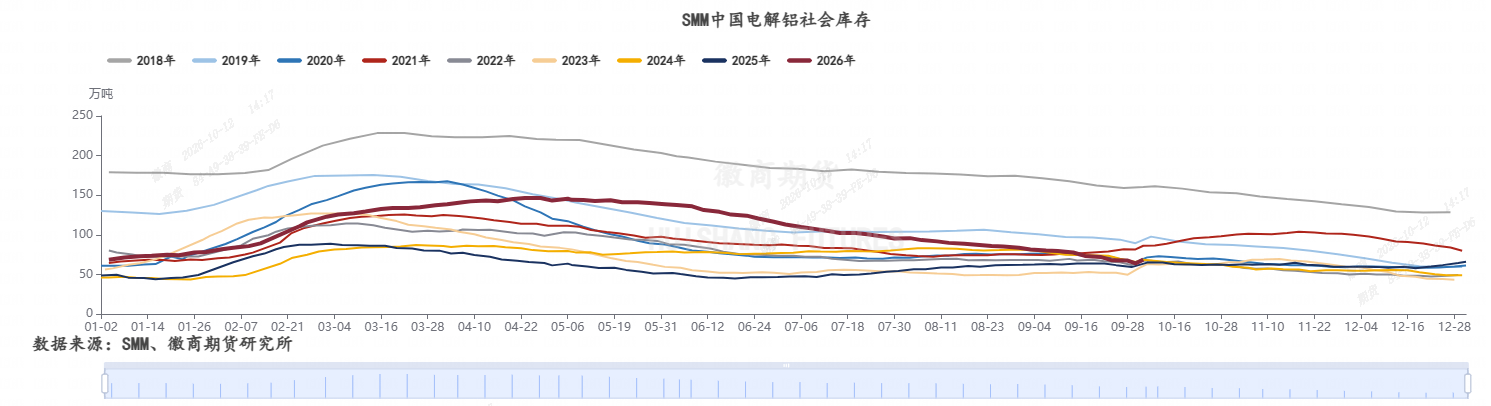
从三地日度库存变化来看,10月8日对比9月30日,节后一共累库4.5万吨;分地区看,无锡增1.0万吨、佛山增1.4万吨、巩义增2.1万吨,节后库存回升很明显。如果拿主流合计周度数据来看,10月8日和9月28日对比,库存只增加0.4万吨,粗看会觉得累库压力很小。但9月28日到30日正好是节前集中备货阶段,库存提前快速去库,所以这个0.4万吨的增量,是被节前大幅去库抹平之后的结果,不能据此判断节后需求不差。我们更应该用9月30日(节前低点)作为基准,到10月8日库存上涨4.5万吨,这才是节后真实的累库水平,意味着节后消费消化铝锭的能力明显弱于节前。区域上有分化,但整体累库趋势已经出现。后续如果国内库存持续累加,海外库存也同步走高,库存逻辑就会反转,从之前支撑铝价的因素,变成压制铝价的利空。
此外,两个保税区口径同步累积,上海保税区铝锭库存总量93100吨、电解铝保税区库存118100吨,近四周分别增加0.41万吨与0.21万吨,方向一致、绝对水平处历史高位,说明进口货源滞留关外、清关节奏偏慢。铝锭去库在很大程度上来自高铝水比例压缩铸锭入库,而非终端消费的全面爆发,若保税区货源集中清关,显性去库逻辑存在被打破的风险。
氧化铝:
市场交易的核心命题是过剩格局能否被成本线托住,而非情绪或事件。河南产区加权成本2838.6元高出盘面逾百元、率先进入减停产临界,但一体化企业综合利润尚可,单一环节的现金亏损不足以驱动主动关停。操作上,供给增量尚未见顶、库存又处历史高位,盘面反弹缺乏现货承接,维持反弹沽空的思路,下方以现金成本一线作为止盈参考;跟踪变量锁定下周厂内库存能否继续放量累积,以及工业品情绪是否止跌。
氧化铝周度数据显示,国内氧化铝周度运行产能9990万吨,周产量192.6万吨,供给端仍维持高位运行。
库存结构出现明显分化,电解铝厂原料库存420.7万吨,继续去库;氧化铝厂袋装库存39万吨、港口库存58.3万吨、站台/在途库存183.4万吨,均环比增加,流通环节库存出现累积。全国氧化铝全口径总库存701.4万吨,环比提升3.4万吨,结束此前连续回落态势。
对比历史走势,当前氧化铝总库存明显高于2024、2025年同期。背后反映出,电解铝产能受政策天花板约束,对氧化铝原料的吸收能力有限,尽管电解铝企业持续消耗自有原料备货,但氧化铝在工厂、港口、在途环节持续积压,整体供需格局趋于宽松。
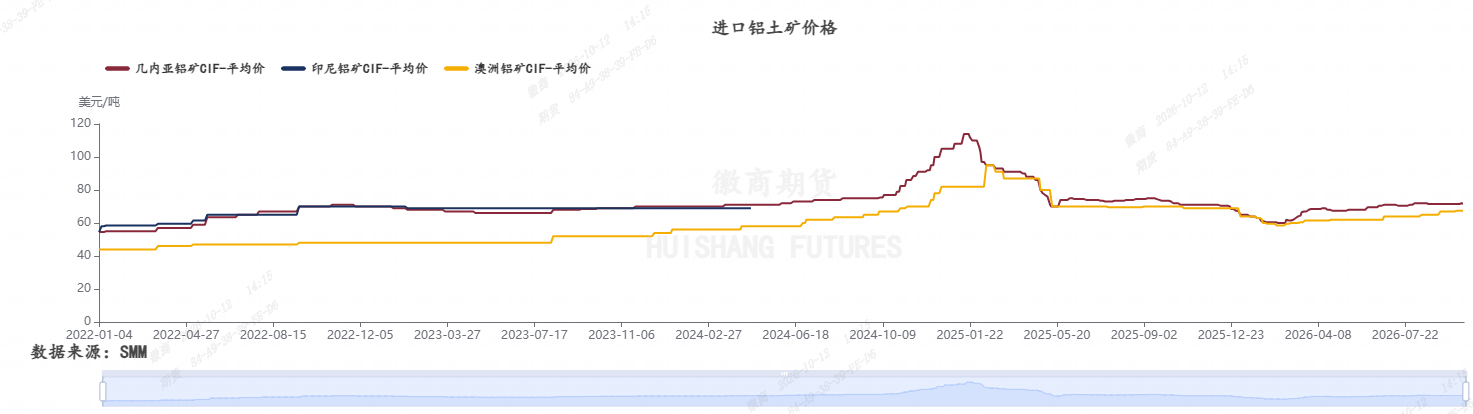
风险提示:电解铝关注海外供应变动,氧化铝关注几内亚政策变动
一、基差及价差
二、基本面数据
1.上游产品价格
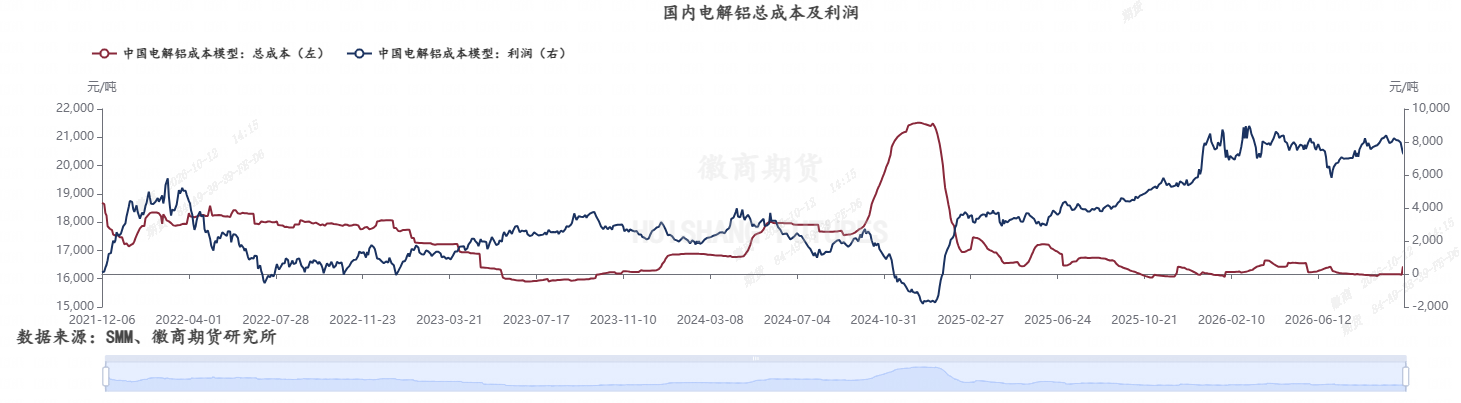
2.成本与利润
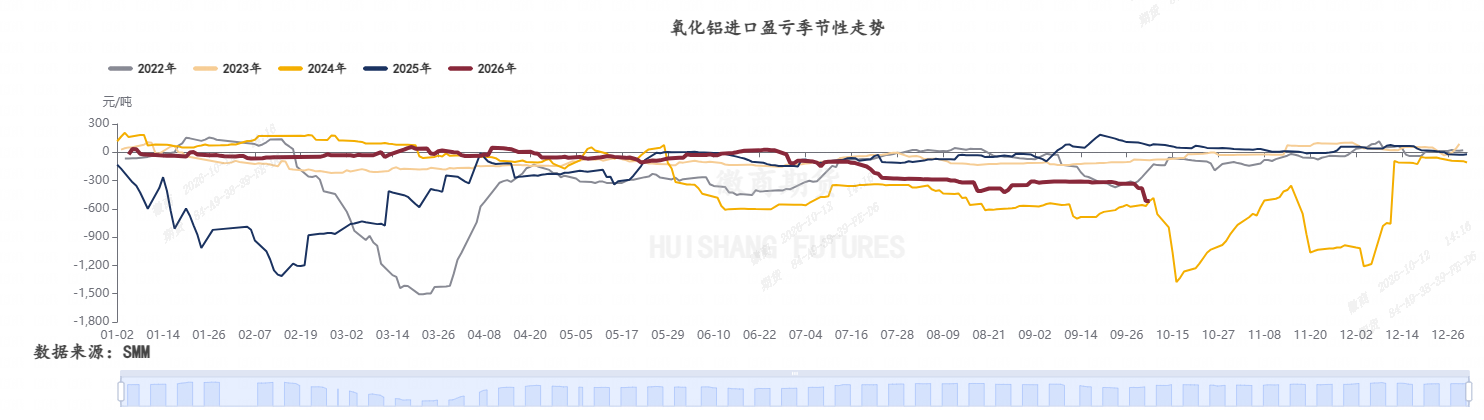
3.进出口
4.下游周度开工率
5.库存
【免责申明】
本报告所载信息我们认为是由可靠来源取得或编制,徽商期货并不保证报告所载信息或数据的准确性、有效性或完整性。本报告观点不应视为对任何期货、期权商品交易的直接依据。未经徽商期货授权,任何人不得以任何形式将本报告内容全部或部分发布、复制。


- 掌上有色下载

- 微信关注
版权所有:上海有色网信息科技股份有限公司 沪ICP备09002236号 Copyright © 2000 - 2026 上海有色金属网 All Rights Reserved