
徽商期货-铜周度报告


【核心观点】
宏观风险明显上升,成为铜价下跌的核心驱动。10年期美债收益率由10月5日的5.31%回落至10月22日的4.96%,实际收益率由2.95%降至2.32%,同期通胀预期基本稳定,说明利率下行更多反映市场对经济增长放缓的担忧,而非通胀压力缓解。避险资金流向美债,叠加全球科技股、AI及半导体板块走弱,风险资产面临进一步回调压力。值得注意的是,10月23日随着纳斯达克期货反弹,铜价也明显修复,进一步说明当前铜价对全球风险偏好高度敏感。同时,原油受美伊谈判消息反复影响,高能源成本带来的经济压力仍未解除,宏观环境整体不利于铜价。
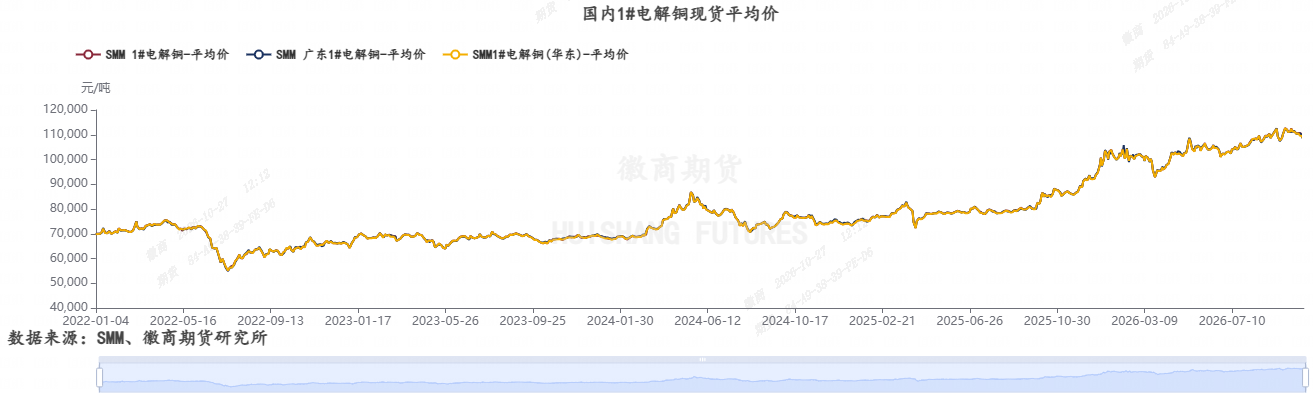
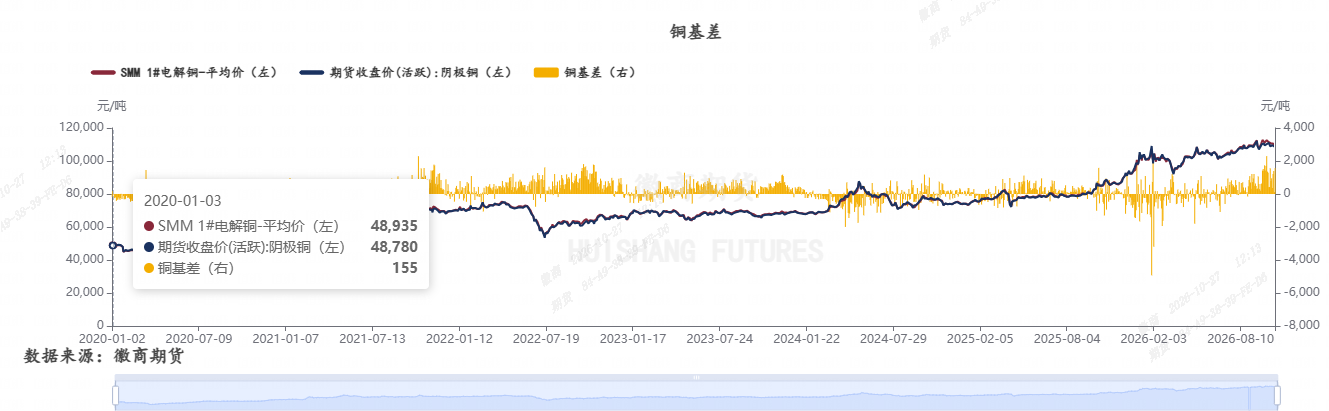
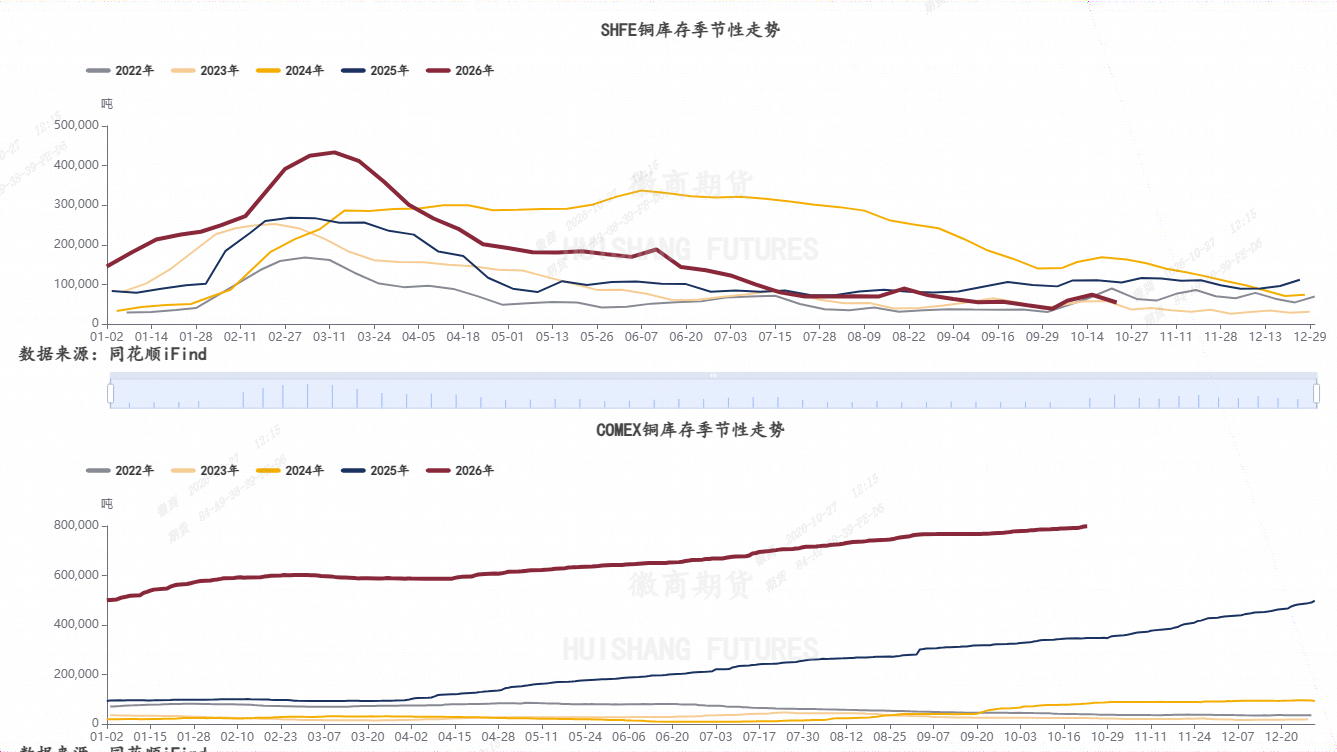
LME全球铜库存由约24万吨快速升至27万吨,主要增量来自北美。随着COMEX一LME价差收窄至100多美元/吨,前期受关税预期驱动、原计划流向美国的在途铜转入LME仓库,本轮累库更多体现为隐性库存显性化,而非终端需求明显恶化。但库存快速增加仍对市场情绪形成压制。国内电解铜社会库存进入季节性去库阶段,现货升水维持历史相对高位,需求端仍有一定支撑,基本面暂未出现明显恶化。
关注美债实际收益率、全球科技股、AI及半导体板块、和原油价格走势,警惕经济放缓预期、风险资产去杠杆及高能源成本带来的宏观压力。关注下周美联储10月议息会议。市场更倾向于认为美联储在11月中期选举前不会加息,10月加息概率相对较低,但仍需关注会议释放的后续政策信号。
交易策略:短期内震荡整理为主,下方支撑较强
风险提示:宏观方向不确定性
徽商期货训练营,三天直播课程,陪伴式带您玩转期货,从技术分析到套期保值,助力产业规避价格波动风险,名额有限, >>点击预约
一、基差及价差
二、基本面数据
1.铜精矿TC
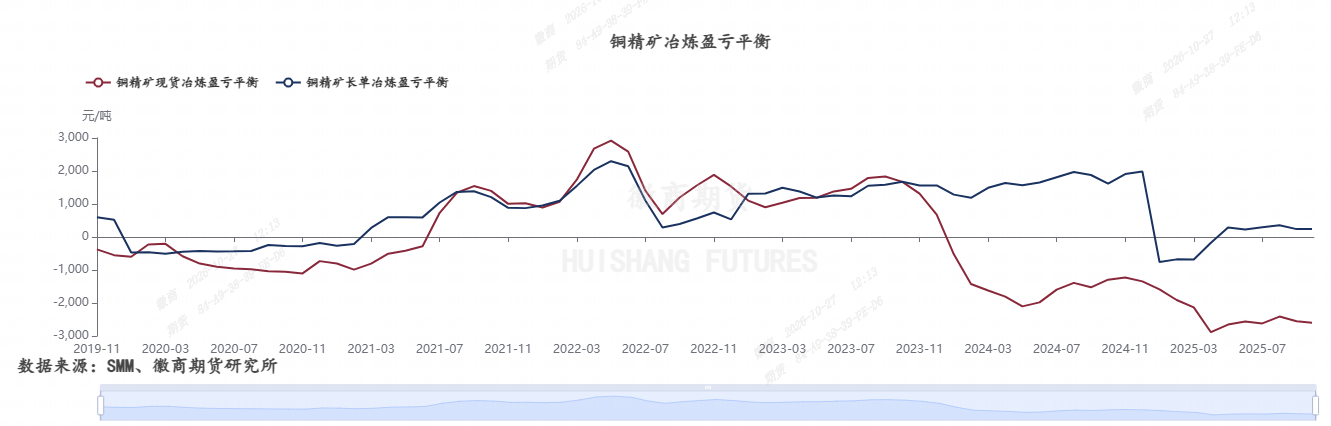
2.铜精矿冶炼平衡
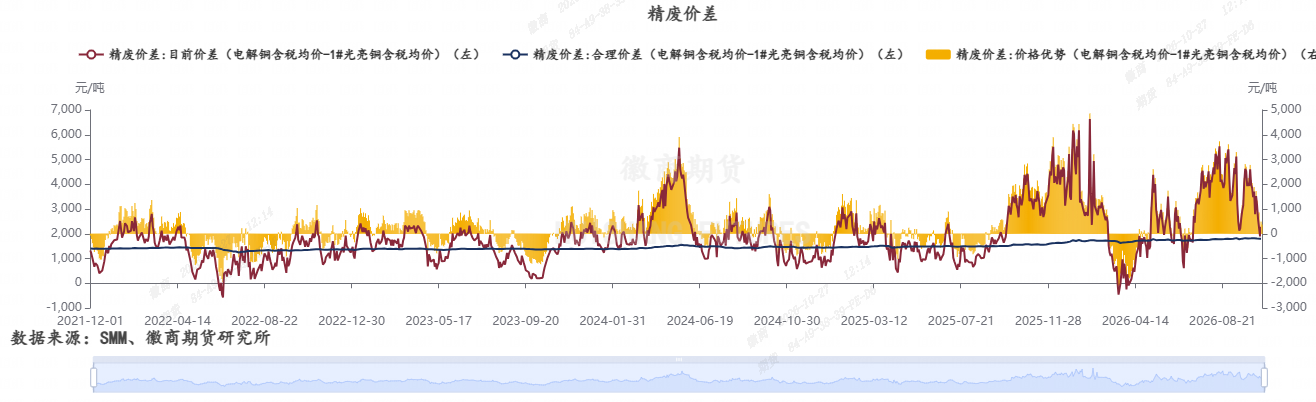
3.精废价差
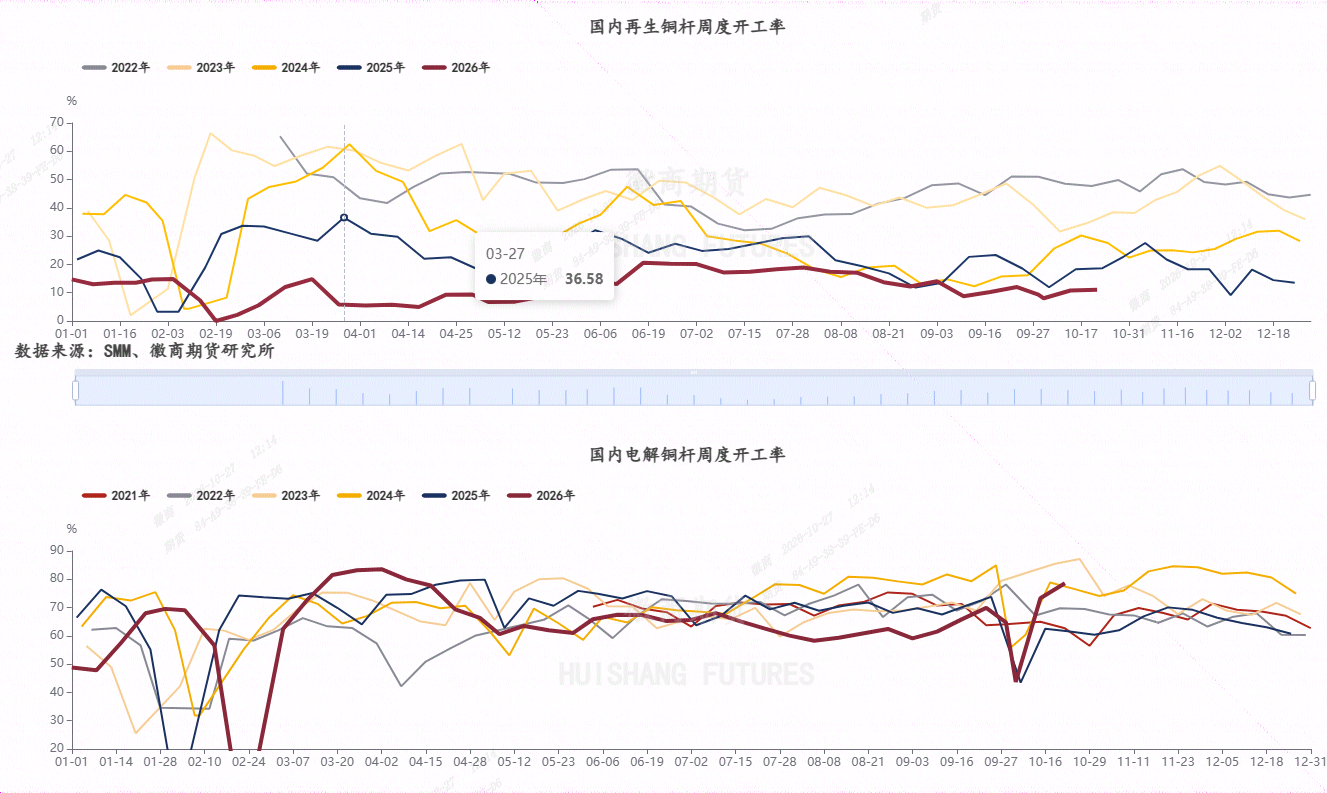
4.下游周度开工率
5.库存
【免责申明】
本报告所载信息我们认为是由可靠来源取得或编制,徽商期货并不保证报告所载信息或数据的准确性、有效性或完整性。本报告观点不应视为对任何期货、期权商品交易的直接依据。未经徽商期货授权,任何人不得以任何形式将本报告内容全部或部分发布、复制。


- 掌上有色下载

- 微信关注
版权所有:上海有色网信息科技股份有限公司 沪ICP备09002236号 Copyright © 2000 - 2026 上海有色金属网 All Rights Reserved