

徽商期货-不锈钢周度报告


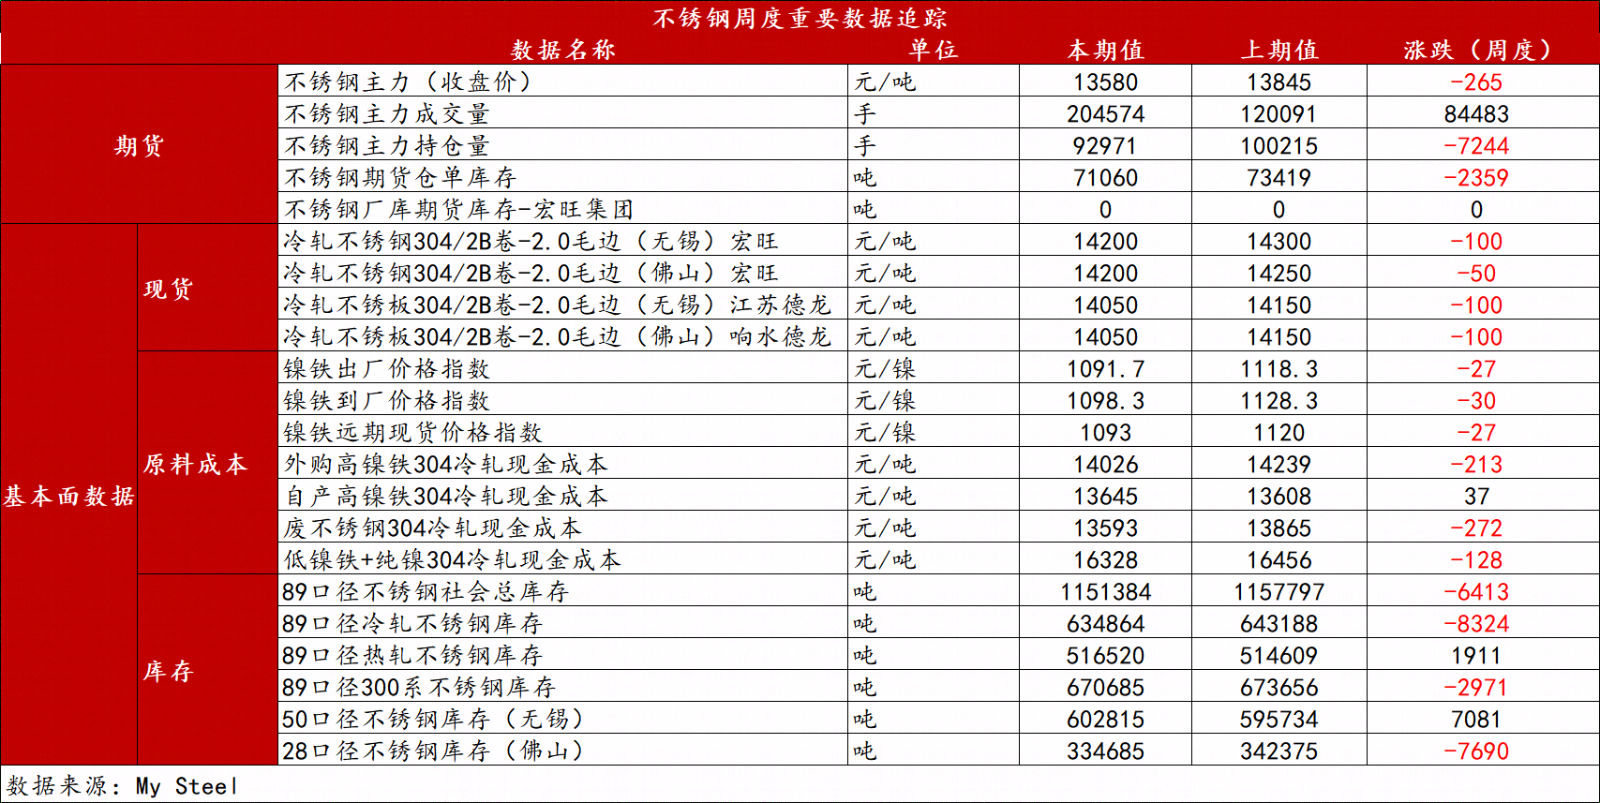
本周不锈钢期货未能延续上周低位弱修复走势,盘面在镍价拖累与宏观压力下再度回落,呈“冲高乏力、重心逐步下移”的弱势格局。主力2610合约全周运行区间13555~13945元/吨。具体看:9月7日盘面一度冲高至13945元/吨,收于13885元/吨,上冲13900元/吨整数关口未果;9月8日回落至13830元/吨;9月9日受沪镍夜盘反弹带动一度冲高但尾盘乏力,收于13765元/吨;9月10日不锈钢期权上市首日,盘面缩量整理,收于13805元/吨;9月11日空头增仓打压,成交放大至20.46万手,盘中最低触及13555元/吨,收于13580元/吨,跌破13700元/吨一线支撑。全周累计下跌265元/吨,收于周内次低点,疲弱态势明显。
持仓方面,周内多空分歧加大,主力合约成交量由14万手级逐步放大至周五的20.46万手,周五增仓下行显示空头力量有所增强,悲观情绪再度发酵。
【核心观点】
宏观与政策面,美国非农数据超预期、降息预期降温,宏观压力再现,有色及黑色板块整体承压,不锈钢作为内需定价品种亦受情绪拖累。印尼政策信号多空交织:RKAB修订配额截至本周仍未正式落地,2026年配额2.6亿~2.7亿吨较2025年3.79亿吨大幅收缩的不确定性悬顶;7月RKAB配额量已有所修复、镍矿审批增加,镍铁供应存在上修预期,不锈钢成本端存在下移空间;同时厄尔尼诺干旱致IMIP园区供水受限、镍铁减产扰动延续,PT BMS因水电短缺减产,部分镍铁转产高冰镍压缩可出口量级,原料端深跌空间受限。此外,上期所不锈钢期权已于9月10日如期上市,为盘面带来新的交易变量与资金博弈。
供给端,减产预期与低利润并存。周内不锈钢厂传出减产消息,304冶炼利润率仅0.43%(周环比+0.06个百分点)、201冶炼利润率-0.45%(-0.16个百分点),钢厂盈利已至盈亏边缘,高排产压力有望边际缓解;300系不锈钢产量虽仍维持同环比增长,但供给惯性兑现速度放缓。原料端,周内8-12%镍生铁(广西)价格维持在1130元/镍点附近持稳,高碳铬铁(55%Cr)持稳于7925元/50基吨,印尼镍铁因转产高冰镍及减产扰动维持偏紧格局,成本下移预期与镍铁现实偏紧形成对冲,成本倒挂背景下钢厂深跌空间受限。
需求端,传统淡季向旺季切换,“金九银十”成色待验。现货跌势缓解,304/2B宏旺报14300元/吨、201/2B宏旺报8700元/吨,周内持平,但现货成交持续平淡,市场对旺季需求兑现程度分歧明显,需求端暂未出现明显改善信号。
库存端,社会库存转为明显去库是本周最积极的变化:不锈钢社会库存周度降至728415吨、单周大幅下降约15450吨,结束此前累库态势,旺季去库通道初步开启,对盘面构成一定托底;但库存绝对水平仍处高位,去化速度能否延续仍需观察。
短期来看,不锈钢市场处于“镍价拖累与成本倒挂压制、减产去库托底”的低位弱平衡阶段,价格重心由13800~13900元/吨下移至13600元/吨附近。周五放量增仓下探13555元/吨,已逼近前期低点区域,悲观情绪集中释放后,成本线附近空头止盈与产业买盘或形成阶段性承接。预计下周不锈钢低位震荡筑底,主力合约运行区间参考13400~13900元/吨,上方关注13800~13900元/吨压力,下方关注13500~13600元/吨前低支撑,需重点关注主流钢厂减产挺价动向、9月排产落地情况、社会库存去化速度、镍价走势及不锈钢期权上市后的资金博弈。中长期来看,不锈钢高排产与弱需求的结构性矛盾仍在累积,若"金九银十"旺季需求无法有效承接供给增量、社库去化证伪,盘面价格重心仍有下移风险,不排除试探13500元/吨一线甚至进一步走低;但需警惕成本倒挂扩大引发钢厂集中减产挺价、印尼镍矿及镍铁政策超预期收紧(如RKAB审批再度放缓、镍铁出口限制加码)带来的阶段性反弹机会。
【操作策略】
短线操作:13400~13900元/吨区间内偏空思路对待,价格反弹至13800~13900元/吨区域可轻仓试空,回落至13500~13600元/吨前低支撑区域空单止盈,激进者可轻仓博取超跌反弹,严格设置止损。
中长线布局:产业客户建议维持“逢高沽空”思路,持货及钢厂客户可在14000元/吨以上区间分批提高卖出套保比例;下方关注成本倒挂加剧后钢厂减产挺价带来的阶段性反弹风险,套保仓位宜分批建立。
【风险提示】
印尼RKAB补充配额审批结果及配额放宽节奏超预期,镍矿及镍铁供应恢复快于预期,原料走弱或导致成本支撑坍塌;印尼镍铁出口限制政策执行力度及DSI出口管制推进存在不确定性,或改变镍铁贸易格局;美国通胀、就业数据及美联储9月政策预期变化可能引发宏观波动;厄尔尼诺干旱对IMIP等园区供水及镍铁实际产量的影响存在不确定性;PT Weda Bay矿山复产后产能爬坡与镍矿发运若超预期恢复,将削弱矿端支撑;成本倒挂扩大引发钢厂集中减产挺价,带来价格反弹风险;楼市新政、城市更新等稳增长政策落地效果超预期,需求改善快于预期;不锈钢期权上市后资金博弈加剧,波动率放大风险;社会库存去化不及预期、旺季需求证伪的风险;国内外新增不锈钢产能投放进度超预期的风险。
【周度重点数据追踪】
一、近期重要消息
【中国33家不锈钢9月粗钢排产】据中联金统计,2026年中国33家钢厂9月粗钢排产合计353.85万吨,月环比-1.70%,其中:200系102.6万吨,月环比+2.80%;300系190.95万吨,月环比-2.12%;400系60.3万吨,月环比-7.37%。(来源:中联金)
【印尼3家不锈钢9月300系粗钢排产】据中联金统计,2026年印尼3家主要钢厂9月300系粗钢排产合计37.2万吨,月环比-7.46%。(来源:中联金)
【上期所9月10日不锈钢期权正式上市】、热轧卷板期权、不锈钢期权自2026年9月10日9:00起正式在上海期货交易所上市交易,当日8:55-9:00集合竞价,9:00开盘。限价指令最大下单量100手,市价指令最大下单量30手。(来源:上海期货交易所)
二、周内期现货价格&基差表现
三、周内盘面成交和持仓情况
库存:社会库存&上期所库存
徽商期货有限责任公司
交易咨询业务资格:
皖证监函字【2013】280号
徽商期货研究所
戴瑞 有色金属分析师
从业资格号:F3082828
交易咨询号:Z0018935
【免责申明】
本报告所载信息我们认为是由可靠来源取得或编制,徽商期货并不保证报告所载信息或数据的准确性、有效性或完整性。本报告观点不应视为对任何期货、期权商品交易的直接依据。未经徽商期货授权,任何人不得以任何形式将本报告内容全部或部分发布、复制。


- 掌上有色下载

- 微信关注
版权所有:上海有色网信息科技股份有限公司 沪ICP备09002236号 Copyright © 2000 - 2026 上海有色金属网 All Rights Reserved