
低位的PVC:韧性从哪来,能持续多久?


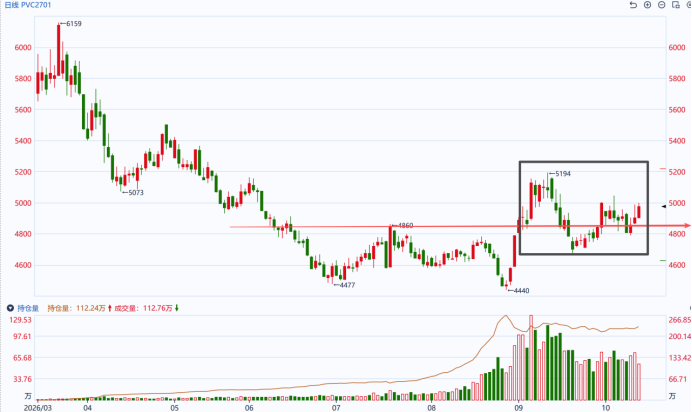
近期PVC在化工板块的表现相对突出。此前一轮下跌把价格打到了地位,随着本轮反弹,行情已转入区间震荡,走势表现出较强的韧性。
期货T+0多空双向交易,灵活把握投资机会,点击开通期货账户!
国泰君安期货市场分析师
张驰宁
Z0020302
近期PVC在化工板块中的表现相对突出。此前一轮下跌把价格打到了低位,随着本轮反弹,行情已转入区间震荡,走势表现出较强的韧性。
这份韧性从何而来、又能持续多久,接下来我们结合当下的基本面现状,同大家一起梳理。
图片来源:同花顺期货通
【供应:两条工艺路线同步收缩】
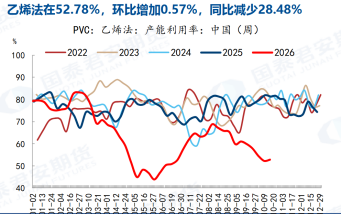
PVC有两条主要的生产路线,一条是乙烯法,另一条是电石法,当前这两条路线的产能利用率都在往下走。
乙烯法的问题出在成本,原油价格高企,乙烯成本随之抬升,而PVC自身价格又处在低位,两端挤压之下,乙烯法装置面临比较明显的亏损,开工率也连续处于低位。本期PVC生产企业产能利用率52.78%,环比增加0.57%,同比减少28.48%。
数据来源:隆众资讯、国泰君安期货研究所
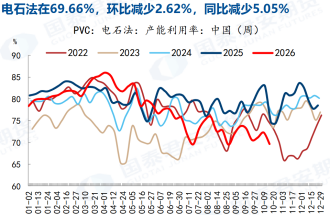
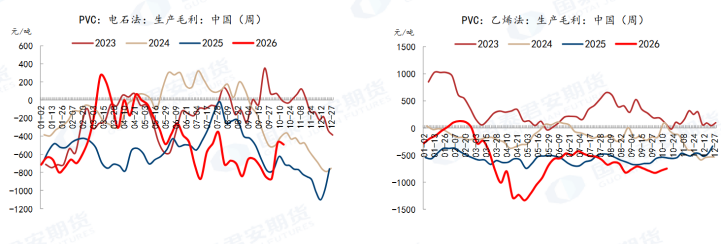
相较而言,电石法PVC的格局更值得关注。因为一般像烯烃、乙二醇这类化工品,油制装置受高价原料影响,长期亏损,但高原料成本托举了品种绝对价格,反而让煤制路线获得可观利润,带动开工率持续上行。
而PVC却没有走出这条路径,电石法产能利用率本期仍在下降,为69.66%,环比减少2.62%,同比减少5.05%。(数据来源:隆众资讯)
数据来源:隆众资讯、国泰君安期货研究所
两条路线同步收缩,供应端对价格就形成了比较有利的支撑。
【库存:前期的高库存压力已逐步缓解】
供应端的减量,逐步传导到了库存上。
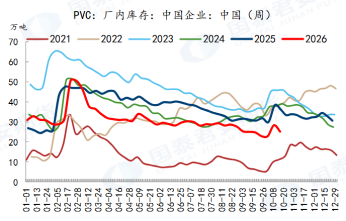
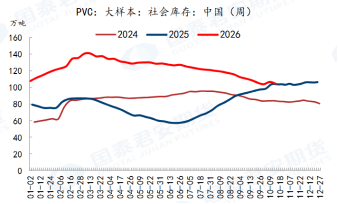
生产企业经过持续去库,厂内库存已经降到近年中性偏低的水平,上游的出货压力随之减轻。而社会库存原本是压力最集中的一块,随着持续去化,目前也降到了与去年同期相仿的位置。
供应缩减与库存去化相互叠加,前期压力得到缓解,这是近段时间PVC价格能够维持抗跌的直接原因。
数据来源:隆众资讯、国泰君安期货研究所
【压力来源:对未来基本面转弱的担忧】
PVC的价格虽呈现韧性,但反弹后也往往难以延续,略显无力,常常出现上影线,这背后主要来自市场对未来基本面边际转弱的预期。
(1)需求端,当前国内PVC消费本身偏弱,仅靠季节性刚需支撑。后续天气进一步转冷,这部分刚需也会回落,国内需求可能弱上加弱。
(2)出口同样不理想。PVC的主要出口国印度,政策取向是在保护本土PVC产线的同时,进口一部分海外货源作为补充,因此他们采取了对低价PVC限制进口,对高价货源取消进口税的政策。而国内出口长期以低价换取优势,如今这条通道被堵,而提价后,国内货源相比海外其他企业的产品竞争力又略显不足,因此短期内我国PVC出口或难有起色。
(3)供应端也有望呈现类似的变化。当前供应偏低,既有利润不佳的影响,也有季节性检修的因素,但若后续检修结束、装置复产,供给端的压力还会重新增加。
【后续PVC可能由去库转为平库】
需求存在逐步走弱的预期,供应同样面临复产后的回补,库存的节奏或由持续去库转向平库。因此,PVC后续走出单边持续上涨的难度较大,行情更可能转向震荡,对PVC的走势尚不能过于乐观。
截稿时间:
2026年10月20日10点53分
免责声明:
投资者须注意市场风险。本点评所有内容在任何情况下均不构成对任何人的投资建议,仅用于交流学习,投资者据此做出的任何投资的一切后果由投资者个人承担。在任何情况下,国泰君安期货有限公司(下称"本公司")、本公司员工或者关联机构不承诺投资者一定获利,不对任何人因使用本文中的任何内容所引致的任何损失负任何责任。本点评的内容来源于已公开的资料,但本公司对该等信息的准确性、完整性或可靠性不作任何保证。对点评中涉及的具体交易规则以交易所公布的内容为准,请投资者密切关注交易所对交易规则的调整,本公司对此不承担任何责任。本点评版权仅为本公司所有,未经本公司事先书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用。


- 掌上有色下载

- 微信关注
版权所有:上海有色网信息科技股份有限公司 沪ICP备09002236号 Copyright © 2000 - 2026 上海有色金属网 All Rights Reserved