

双醇领涨,高位仍需留一分谨慎


今天商品市场,乙二醇和甲醇又一次强势上涨,双双占据涨幅榜前两名——截至上午收盘,乙二醇主力涨近8%,甲醇涨近6%。这两个品种背后的逻辑其实差不多:地缘矛盾升级,市场担心进口这一块的供应出问题,加上港口库存在持续下滑,于是双双领涨。
国泰君安期货市场分析师
张驰宁
投资咨询证号:Z0020302
今天商品市场,乙二醇和甲醇又一次强势上涨,双双占据涨幅榜前两名——截至上午收盘,乙二醇主力涨近8%,甲醇涨近6%。这两个品种背后的逻辑其实差不多:地缘矛盾升级,市场担心进口这一块的供应出问题,加上港口库存在持续下滑,于是双双领涨。
【先说乙二醇】
目前华东主港库存已经降到20万吨出头的极低水平,处于近几年同期低位,可流通现货非常紧。
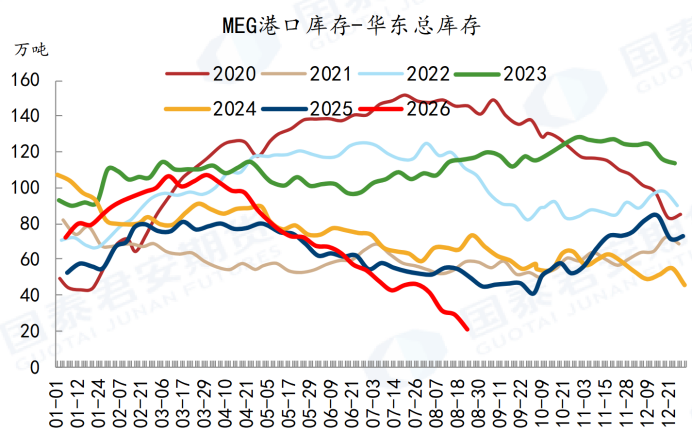
(数据来源:国泰君安期货研究所、CCF、隆众资讯、同花顺iFinD)
更关键的是进口这块,我国乙二醇有相当一部分货源来自中东,霍尔木兹海峡通航受阻直接卡住了到港节奏,9月进口端也未必能看到大幅补充。再加上2026年乙二醇新装置投产节奏整体放缓,供应端缺乏增量弹性,价格因此走出了一轮持续的单边强势。
【甲醇这边逻辑相近】
粗略预估9月甲醇到港量可能偏低,进口端的补充同样受限;目前港口库存虽然仍有小幅波动,但较去年同期已有明显下降。
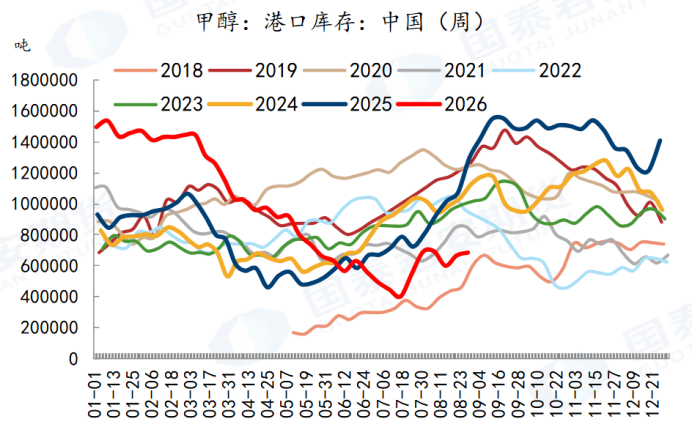
(数据来源:国泰君安期货研究所、钢联)
国内方面,装置近期检修比较集中,月中之前供应弹性有限。需求端,随着传统消费旺季临近,下游MTO装置的开工存在环比改善的预期。一增一减之下,9月甲醇港口库存有概率由前期的累库重新转为去库,基本面面临边际转强的可能。
归纳起来,这轮双醇走强的核心,本质上都来自供应端释放的利好——地缘扰动压制进口,低库存又放大了价格弹性。
【不过上涨背后的风险需要格外注意】
乙二醇已经历了一轮相当强势的上涨,估值明显偏高,下游利润被大幅挤压:受原料紧张和加工费亏损影响,部分瓶片、短纤装置已选择降负荷,聚酯综合开工预计出现明显下滑。而需求预期一旦大幅收缩,9月乙二醇偏紧的格局就可能发生改变,甚至转为不去库。与此同时,当前乙二醇生产利润已修复至阶段性高位,进口利润转正,海外装置开工虽仍在低位,但已出现边际回归的迹象。这意味着,单纯靠供应推动的上行,一旦地缘出现切换或缓和,乙二醇同样面临剧烈反向的风险。
甲醇的话,短期供应弹性确实受限,需求也有回升预期,但盘面上这段时间始终没有看到多头资金非常积极主动地参与推涨(主力合约始终减仓反弹),这是一个隐患;
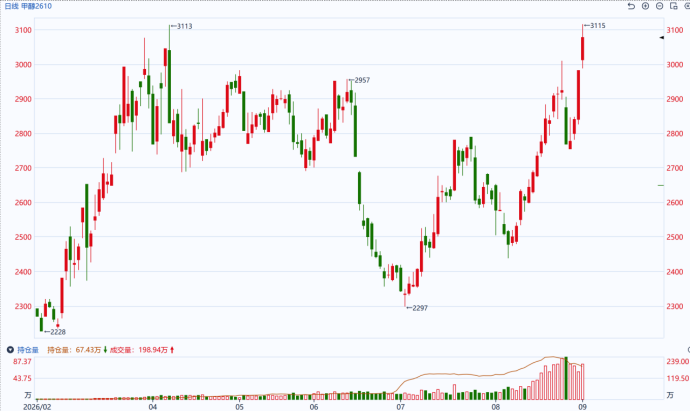
(图片来源:同花顺期货通)
加上甲醇本身与地缘高度绑定,高位追涨同样需要谨慎。后续可以持续跟踪PP-3MA价差,如果价差回落明显,可能意味着甲醇后续的上行动力已经有限。
截稿时间:2026年9月1日 13:13
免责声明:
本点评中基本面观点出自国泰君安期货研究所。投资者须注意市场风险。本点评所有内容在任何情况下均不构成对任何人的投资建议,仅用于交流学习,投资者据此做出的任何投资的一切后果由投资者个人承担。在任何情况下,国泰君安期货有限公司(下称“本公司”)、本公司员工或者关联机构不承诺投资者一定获利,不对任何人因使用本文中的任何内容所引致的任何损失负任何责任。本点评的内容来源于已公开的资料,但本公司对该等信息的准确性、完整性或可靠性不作任何保证。对点评中涉及的具体交易规则以交易所公布的内容为准,请投资者密切关注交易所对交易规则的调整,本公司对此不承担任何责任。本点评版权仅为本公司所有,未经本公司事先书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用。


- 掌上有色下载

- 微信关注
版权所有:上海有色网信息科技股份有限公司 沪ICP备09002236号 Copyright © 2000 - 2026 上海有色金属网 All Rights Reserved